私たちが普段使っているお金は、どのようにして生まれているのでしょうか。
「お金は日本銀行が発行している」と考える人は多いかもしれません。しかし、実際には日本銀行が発行する紙幣だけでなく、民間銀行の融資によって生み出される預金通貨も、社会で使われるお金の重要な部分を占めています。
このように、銀行がお金を貸し出すことなどを通じて新たな預金通貨が生まれる仕組みを「信用創造」といいます。
信用創造は、経済や金融を理解するうえで欠かせない仕組みです。日本銀行の金融政策、金利、インフレ、デフレ、景気、住宅ローンなど、さまざまな経済現象と深く関係しています。
この記事では、信用創造とは何か、銀行はどのようにお金を生み出すのか、具体例を交えながら初心者にもわかりやすく解説します。
1. 信用創造とは何か?
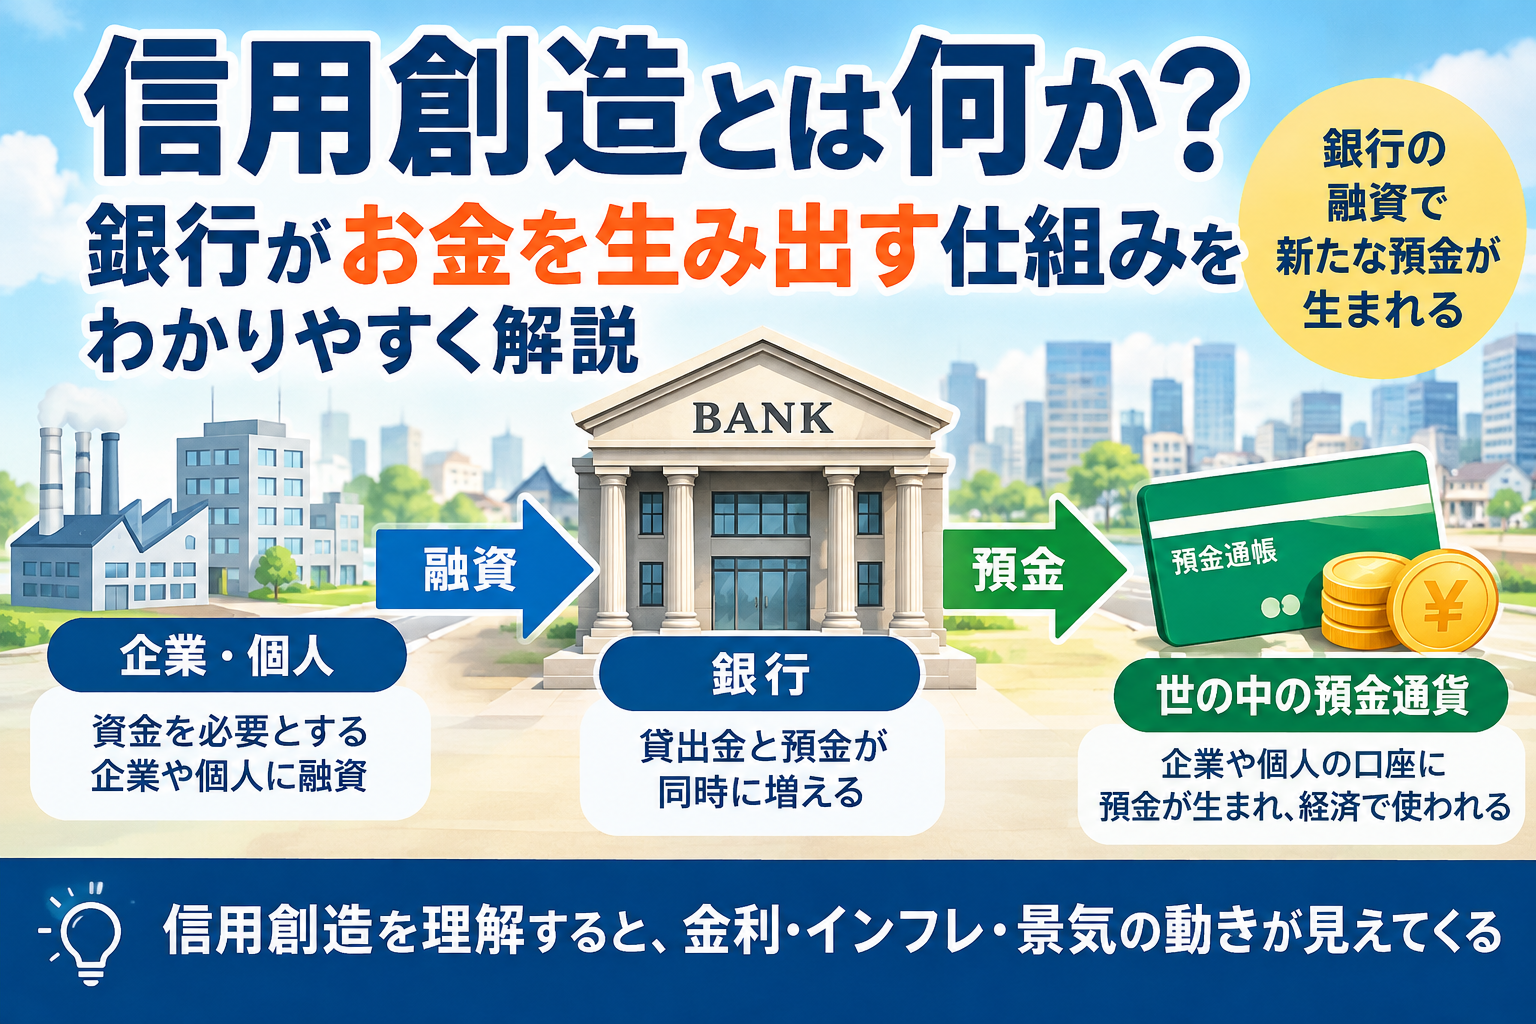
信用創造とは、銀行が企業や個人に融資を行うことなどを通じて、新たな預金通貨を生み出す仕組みです。
例えば、ある銀行が企業に1,000万円を融資したとします。
通常の銀行融資では、銀行は借り手の口座に1,000万円の預金を記録することで融資を実行します。借り手は、その預金を使って機械を購入したり、従業員に給料を支払ったりできます。
このとき、銀行の帳簿では貸出金という資産と、預金という負債が同時に増加します。つまり、銀行は単に誰かの預金を別の人に移しているだけではなく、融資によって新たな預金通貨を生み出しているのです。
信用創造の重要なポイントは、銀行の融資によって、社会で支払いに使える預金が新たに生まれることです。
信用創造の基本的な流れ
- 銀行が企業や個人に融資する。
- 借り手の銀行口座に預金が記録される。
- 借り手が商品やサービスの購入などにお金を使う。
- 支払いを受け取った企業や個人の預金になる。
- こうした融資や取引を通じて、経済活動と預金通貨が広がっていく。
ただし、銀行が無制限にお金を生み出せるわけではありません。借り手の返済能力、銀行の自己資本、資金繰り、信用リスク、融資需要など、さまざまな制約があります。
2. 信用創造の仕組みを具体例で解説
信用創造を理解するために、銀行から融資されたお金が別の銀行に預けられ、さらに融資に使われるケースを考えてみましょう。
ここでは、仕組みを単純化するため、最初に100万円の預金があり、銀行が預金の10%を準備として残し、残りを貸し出すモデルを使います。
最初の銀行が90万円を貸し出す
銀行Aに100万円の預金があるとします。
銀行が10万円を準備として残し、90万円を貸し出したと仮定します。
- 最初の預金:100万円
- 準備として残す金額:10万円
- 貸し出す金額:90万円
借り手が90万円を取引先に支払い、取引先がそのお金を銀行Bに預けたとします。
次の銀行が81万円を貸し出す
銀行Bに90万円の預金が入ると、同じモデルでは、その10%に相当する9万円を残し、81万円を貸し出します。
その81万円が別の銀行に預けられれば、さらにその一部が貸し出されます。
| 段階 | 新たに預けられる金額 | 10%を残した後の貸出額 |
|---|---|---|
| 最初の預金 | 100万円 | 90万円 |
| 1回目 | 90万円 | 81万円 |
| 2回目 | 81万円 | 72万9,000円 |
| 3回目 | 72万9,000円 | 65万6,100円 |
| 4回目 | 65万6,100円 | 59万490円 |
このような流れが理論上繰り返されると、最初の100万円を含む預金の合計は1,000万円に近づきます。
計算式は次のとおりです。
100万円 ÷ 10% = 1,000万円
この考え方は「信用創造の預金倍率モデル」と呼ばれます。
ただし、これは一定の条件を仮定した理論上のモデルです。現実の銀行が必ず預金の10倍まで貸し出すという意味ではありません。現代の銀行融資は、単純に預金の一定割合だけで決まるものではなく、融資需要、自己資本、流動性、信用リスク、金融政策などに左右されます。
3. 銀行はどうやってお金を生み出すのか?
信用創造を理解するうえで重要なのが、銀行の帳簿の仕組みです。
例えば、銀行が企業に1,000万円を融資した場合、銀行の帳簿では次のような変化が起こります。
| 項目 | 変化 |
|---|---|
| 銀行の資産である貸出金 | 1,000万円増加 |
| 銀行の負債である預金 | 1,000万円増加 |
銀行は、企業に対して「1,000万円を返済してもらう権利」を持つ一方、企業の口座に1,000万円の預金を記録します。
このため、融資の実行時には、銀行の資産と負債が同時に増加します。銀行の純資産が融資額と同じだけ増えるわけではありません。
銀行は自由にお金を作れるわけではない
銀行が預金を生み出せるからといって、無制限に融資を行えるわけではありません。
銀行には、次のような制約があります。
- 自己資本規制:融資に伴うリスクに応じて、一定の自己資本を確保する必要があります。
- 信用リスク:借り手が返済できなくなる可能性を考慮しなければなりません。
- 流動性:預金の払い戻しや他行への送金に対応できる資金が必要です。
- 融資需要:企業や個人が借り入れを希望し、返済できる見込みがなければ融資は増えません。
- 資金調達コスト:銀行は預金や市場からの資金調達などに伴うコストも考慮します。
また、借り手が別の銀行に送金すると、銀行間で決済する必要があります。そのため、銀行は日本銀行当座預金などの決済資金や、必要な資金を調達できる能力を確保しなければなりません。
4. 信用創造で生まれたお金は、返済するとどうなる?
信用創造によって預金通貨が生まれる一方、銀行融資の元本が返済されると、通常は預金通貨が減少する方向に働きます。
例えば、企業が銀行から1,000万円を借り入れ、その後、事業で得た資金などを使って元本1,000万円を返済したとします。
返済により銀行の貸出金が減少し、返済に使われた預金も減少します。
- 融資の実行:貸出金と預金が増える。
- 元本の返済:貸出金と預金が減る方向に働く。
ただし、返済に使う預金は、別の取引によって生まれた預金である場合もあります。また、利息の支払いは元本の返済とは異なり、銀行の収益になります。
このように、銀行融資は預金通貨を増やす方向にも、減らす方向にも作用します。
5. 日本銀行と信用創造の関係
信用創造を理解するうえで欠かせないのが、日本の中央銀行である日本銀行です。
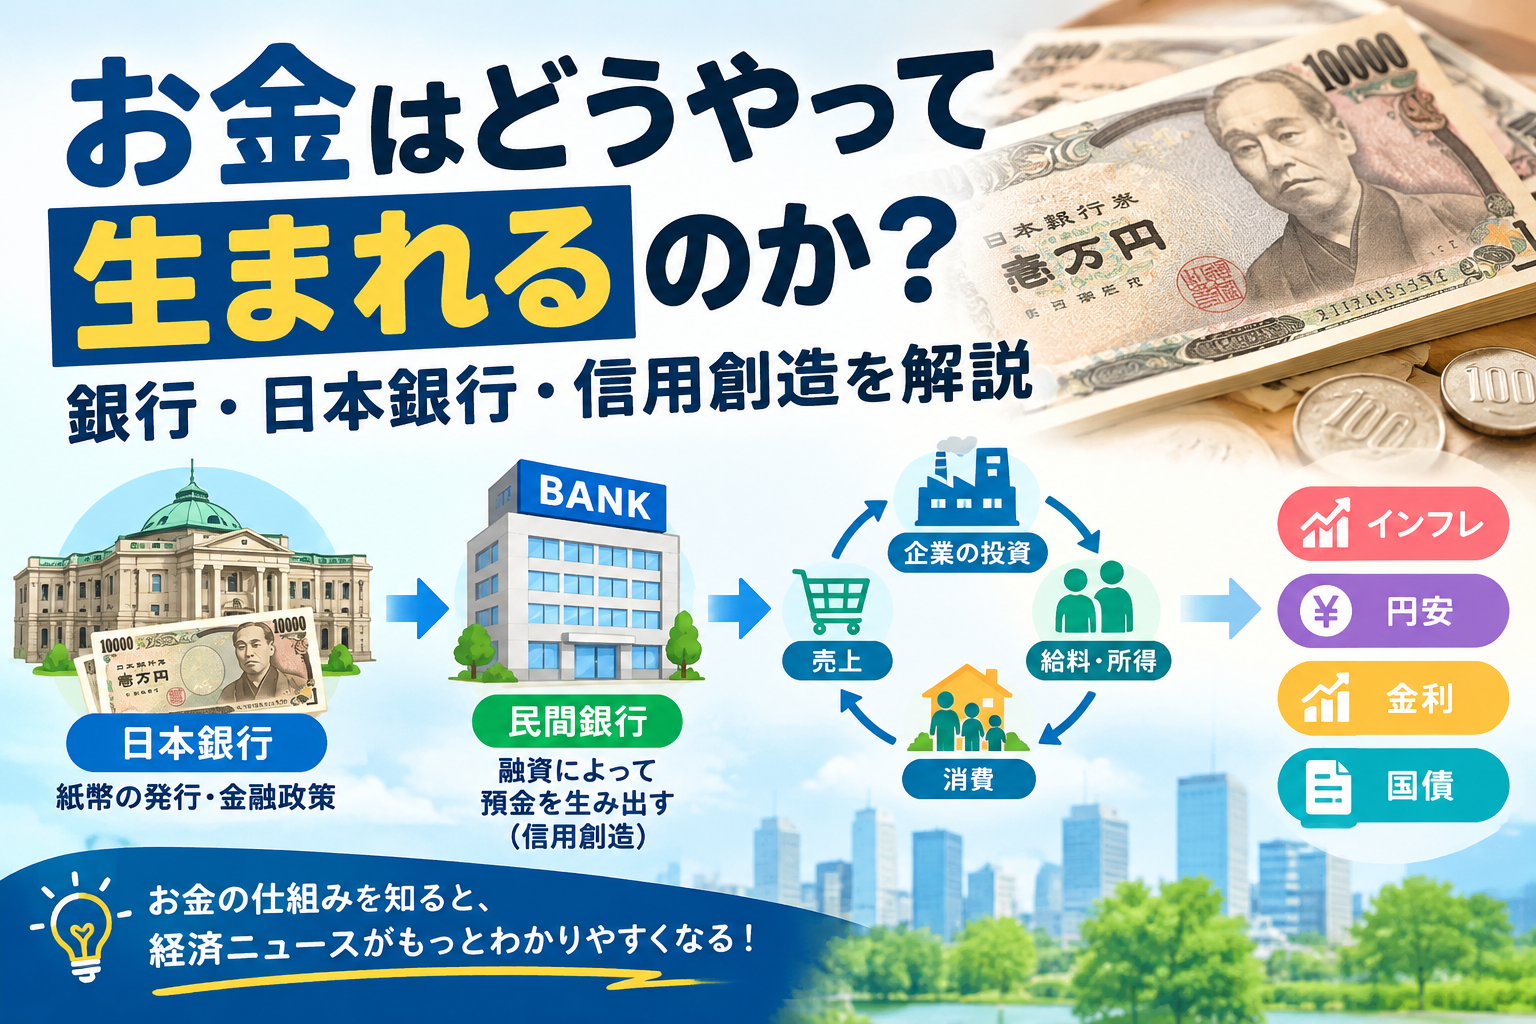
日本銀行と民間銀行は、どちらもお金に関係していますが、その役割は異なります。
日本銀行の役割
- 日本銀行券を発行する。
- 金融政策を実施する。
- 民間銀行が利用する決済基盤を提供する。
- 金融システムの安定を支える。
民間銀行の役割
- 個人や企業から預金を受け入れる。
- 住宅ローンや事業融資などを行う。
- 融資を通じて預金通貨を生み出す。
- 振込や口座振替などの決済を支える。
日本銀行が発行する紙幣は「日本銀行券」です。一方、銀行口座に記録されている預金は、民間銀行が負う債務であり、紙幣とは異なる形のお金です。
私たちが銀行口座の残高を使って買い物をしたり、企業が振込で代金を支払ったりできるのは、預金通貨が社会の決済手段として機能しているからです。
日本銀行が利上げすると信用創造はどうなる?
例えば、日本銀行が政策金利を引き上げると、市場金利や銀行の資金調達コストなどに上昇圧力がかかります。
- 住宅ローンや企業向け融資の金利が上がる場合がある。
- 住宅購入や設備投資を控える個人・企業が増える可能性がある。
- 新たな借り入れや投資が減少する場合がある。
- 結果として、融資や預金の増加ペースが鈍る可能性がある。
反対に、金利が低下すると借り入れがしやすくなり、融資や経済活動が活発になることがあります。
ただし、金利を下げれば必ず融資が増えるわけではありません。企業が投資に慎重だったり、銀行が融資リスクを高く評価したりすれば、信用創造は活発にならないこともあります。
日本銀行は民間銀行に直接、貸し出す金額を指示しているわけではありません。金利や金融環境を通じて、銀行の融資行動や企業・家計の資金需要に影響を与えています。
6. 信用創造が経済に与える影響
信用創造は、企業や個人が資金を利用できるようにすることで、経済活動を支える重要な役割を果たしています。
① 企業の成長を支える
企業は銀行から融資を受けることで、工場や設備を整えたり、新しい事業を始めたりできます。投資が成功すれば、生産性の向上、雇用の拡大、所得の増加につながる可能性があります。
② 家計の大きな買い物を支える
住宅ローンなどを利用することで、家計は将来の収入を見込みながら住宅を購入できます。自動車ローンなども、個人の消費活動を支える仕組みの一つです。
③ 景気を押し上げる
銀行融資によって企業の設備投資や家計の消費が増えると、企業の売上や雇用が増え、経済活動が活発になる場合があります。
④ 資産価格の上昇につながることがある
不動産や株式などを購入する資金が増えると、需要が高まり、資産価格が上昇することがあります。ただし、価格の上昇が必ずしも実体経済の成長を意味するわけではありません。
7. 信用創造の問題点とリスク
信用創造は経済成長を支える一方、融資が過剰になると、さまざまな問題を引き起こす可能性があります。
バブル経済
不動産や株式などへの融資が過剰になり、資産価格が実体経済から離れて上昇すると、バブル経済につながることがあります。
過剰債務
企業や個人が返済能力を超えて借金を抱えると、金利上昇や収入減少によって返済が困難になる可能性があります。
金融危機
多くの借り手が返済できなくなると、銀行の貸出金が回収できなくなり、銀行経営が悪化する可能性があります。金融システム全体への不安が広がれば、企業や家計への融資が縮小することもあります。
景気後退
銀行が融資に慎重になり、企業や家計も借り入れや支出を減らすと、消費や投資が落ち込み、景気後退につながる場合があります。
信用創造によって預金が増えても、社会全体の財やサービスが同じ割合で増えるとは限りません。融資の量だけでなく、資金が何に使われるか、借り手が返済できるかという点も重要です。
8. 信用創造とインフレ・デフレの関係
信用創造は、物価の動きを理解するうえでも重要です。
インフレとの関係
銀行融資や預金が増え、企業や家計の支出が拡大すると、需要が供給能力を上回り、物価上昇を後押しする場合があります。
ただし、物価は信用創造だけで決まるわけではありません。原油や食料の価格、為替相場、賃金、生産性など、さまざまな要因が影響します。
デフレとの関係
企業や家計が借り入れや支出を減らし、需要不足が続くと、物価に下落圧力がかかることがあります。融資や投資が低迷すれば、景気の回復が遅れる可能性もあります。
| 経済状況 | 信用創造との関係 |
|---|---|
| インフレ | 融資や支出の拡大が需要を押し上げ、物価上昇につながる場合がある。 |
| デフレ | 融資や支出が低迷し、需要不足による物価下落圧力が生じる場合がある。 |
| 景気拡大 | 企業の設備投資や家計の消費を融資が支える場合がある。 |
| 景気後退 | 借り入れや投資が減少し、信用創造が弱まることがある。 |
なお、銀行融資が増えて預金通貨が増加しても、企業や家計が支出を増やさなければ、物価への影響は限定的になる場合があります。
9. 信用創造についてよくある誤解
誤解① 銀行は預金者のお金をそのまま貸している
銀行は預金を重要な資金基盤として利用しますが、融資は単純に誰かの預金を別の人に移すだけではありません。融資を実行すると、借り手の預金と銀行の貸出金が同時に生まれます。
誤解② 銀行は無制限にお金を作れる
銀行は融資によって預金を生み出せますが、自己資本規制、流動性、借り手の返済能力、信用リスク、融資需要などの制約を受けます。
誤解③ 日本銀行が紙幣を増やせば、世の中のお金も同じだけ増える
紙幣の発行量と、銀行預金を含む世の中のお金の量は別のものです。日本銀行が銀行に資金を供給しても、それだけで家計や企業向けの融資が同額増えるとは限りません。
誤解④ 信用創造で増えたお金は、そのまま社会全体の富になる
融資によって預金という金融資産が増えると同時に、借り手には返済義務が生じます。預金が増えたからといって、食料、住宅、機械、サービスなどの実物資産が自動的に増えるわけではありません。
10. 信用創造を理解すると経済ニュースがわかりやすくなる
信用創造の仕組みを知ると、さまざまな経済ニュースを関連づけて理解できるようになります。
- なぜ日本銀行の利上げが住宅ローンに影響するのか。
- なぜ企業の設備投資が景気を左右するのか。
- なぜバブル経済が発生するのか。
- なぜ銀行の経営不安が経済全体に波及するのか。
- なぜ金融緩和を行っても、景気が思うように回復しないことがあるのか。
これらの問題には、銀行融資、預金通貨、金利、企業や家計の行動が深く関係しています。
経済ニュースを見る際は、お金が増えたかどうかだけでなく、「誰が借りたのか」「何に使われるのか」「返済できるのか」という視点を持つことが大切です。
まとめ:信用創造とは銀行がお金を生み出す仕組み
信用創造とは、銀行の融資などを通じて、新たな預金通貨が生み出される仕組みです。
最後に、重要なポイントを整理しましょう。
- 銀行は融資を実行すると、借り手の預金を生み出す。
- 融資によって銀行の貸出金と預金が同時に増える。
- 元本の返済は、通常、預金通貨を減らす方向に働く。
- 日本銀行は金利や金融環境を通じて、信用創造に影響を与える。
- 信用創造は経済成長を支える一方、過剰融資はバブルや金融危機につながる可能性がある。
信用創造を一言で表すなら、「銀行がお金を貸すことで、世の中で使える預金通貨が新たに生まれる仕組み」です。
お金は、日本銀行が発行した紙幣が社会を巡っているだけではありません。銀行融資によって預金通貨が生まれ、経済活動を支え、返済などによって減少するという動きもあります。
信用創造を理解することは、日本経済や金融政策、インフレ、金利、景気の動きを理解するための大切な第一歩です。
参考資料
関連記事
- 日本銀行とは?役割・金融政策・金利・円安円高との関係をわかりやすく解説
- 日本銀行券はどうやって作られる?お札の製造工程と偽造防止技術をわかりやすく解説
- バブル経済とは何か?日本のバブル経済の原因と崩壊、私たちが学ぶべき教訓をわかりやすく解説
コメント