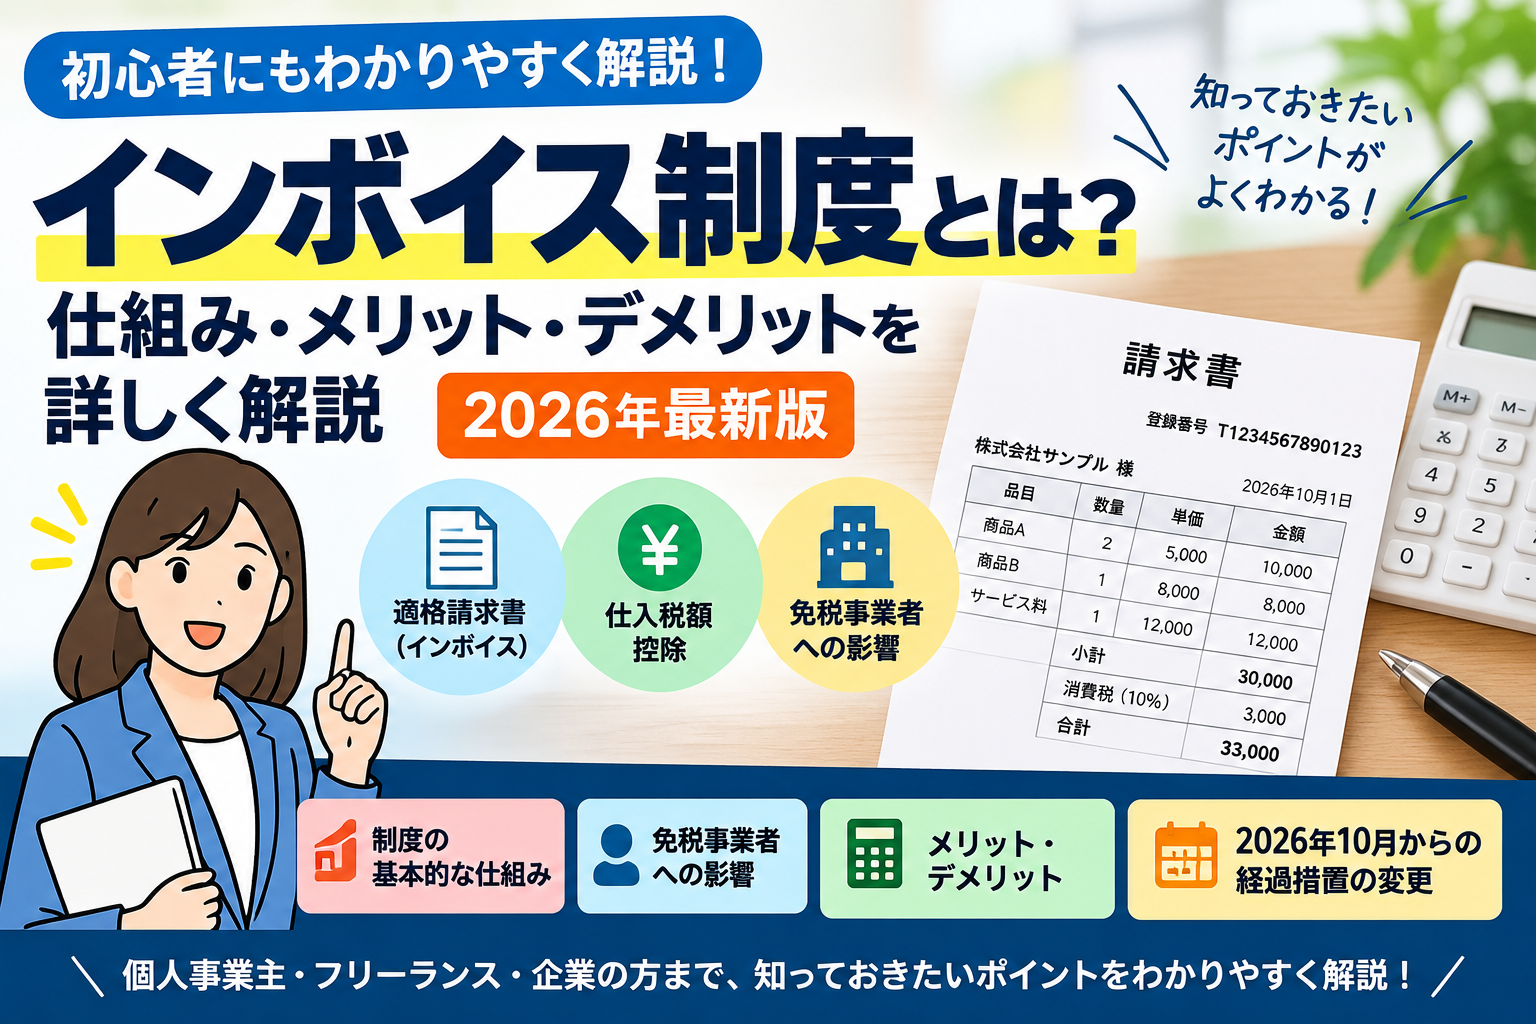
「インボイス制度とは何?」「なぜインボイスが必要なの?」「個人事業主やフリーランスにはどんな影響があるの?」
インボイス制度は、2023年10月1日から始まった消費税に関する制度です。
正式名称は「適格請求書等保存方式」といいます。
一見すると「請求書の書き方が変わっただけ」のように思えますが、実際には、消費税の仕入税額控除と深く関係しており、特に個人事業主やフリーランス、小規模事業者に大きな影響を与えています。
この記事では、インボイス制度の基本的な仕組みから、免税事業者への影響、メリット・デメリット、2026年10月から変わる経過措置まで、できるだけわかりやすく解説します。
- インボイス制度とは何か?
- そもそも消費税はどうやって納めるのか?
- 仕入税額控除とは?
- インボイスとは何か?
- インボイスには何が書かれているのか?
- 誰でもインボイスを発行できるの?
- 「免税事業者」と「課税事業者」の違い
- なぜインボイス制度が小規模事業者に影響するのか?
- 免税事業者はインボイス登録をしなければならないの?
- インボイス制度の最大のポイントは「仕入税額控除」
- 2026年10月から何が変わる?
- インボイス制度の経過措置とは?
- インボイス制度のメリット
- インボイス制度のデメリット
- インボイス制度は「増税」なのか?
- 「2割特例」とは?
- 2026年10月以降の「3割特例」とは?
- インボイス制度を図で理解すると
- インボイス制度を一言で説明すると?
- まとめ
- 関連記事
インボイス制度とは何か?
インボイス制度とは、消費税の仕入税額控除を受けるために、一定の事項が記載された「適格請求書(インボイス)」を保存する仕組みです。
インボイス制度は2023年10月1日に始まりました。
簡単に言えば、
「この取引では、消費税をいくら受け取ったのか、いくら支払ったのかを正確に確認できるようにしましょう」
という制度です。
インボイス制度を理解するためには、まず「仕入税額控除」について理解する必要があります。
そもそも消費税はどうやって納めるのか?
例えば、ある会社が商品を消費者に1,100円(税込)で販売したとします。
消費税率が10%なら、内訳は次のようになります。
- 商品代:1,000円
- 消費税:100円
- 合計:1,100円
会社は消費者から100円の消費税を受け取っています。
しかし、この会社が商品を仕入れるために、仕入先へ550円(税込)を支払っていたとします。
その内訳は次のとおりです。
- 商品代:500円
- 消費税:50円
- 合計:550円
この場合、会社が納める消費税は単純に100円ではありません。
売上時に受け取った消費税から、仕入れ時に支払った消費税を差し引きます。
100円-50円=50円
したがって、この例では50円が納付する消費税の基本的なイメージになります。
仕入税額控除とは?
このように、売上にかかる消費税額から、仕入れなどにかかった消費税額を差し引くことを「仕入税額控除」といいます。
消費税の納付税額を考えるうえで、非常に重要な仕組みです。
イメージとしては、
売上で受け取った消費税-仕入れなどで支払った消費税=納付する消費税
となります。
インボイス制度は、この「仕入れなどで支払った消費税を控除する」部分と深く関係しています。
インボイスとは何か?
インボイスとは、正式には「適格請求書」と呼ばれるものです。
インボイスというと「請求書」をイメージしがちですが、必ずしも書類の名称が「請求書」である必要はありません。
必要な事項が記載されていれば、請求書だけでなく、領収書や納品書などもインボイスになり得ます。
インボイスには何が書かれているのか?
適格請求書には、一定の事項を記載する必要があります。
代表的なものは次のとおりです。
- インボイス発行事業者の氏名または名称
- 登録番号
- 取引年月日
- 取引内容
- 税率ごとの取引金額
- 税率ごとの消費税額
- インボイスを受け取る事業者の氏名または名称
中でも重要なのが「登録番号」です。
登録番号は、インボイス発行事業者として登録された事業者に付与されます。
誰でもインボイスを発行できるの?
誰でも自由にインボイスを発行できるわけではありません。
インボイスを発行するためには、税務署に申請して「適格請求書発行事業者」として登録される必要があります。
基本的には、
インボイスを発行したい
↓
適格請求書発行事業者として登録
↓
原則として課税事業者になる
↓
消費税の申告・納税が必要になる
という関係になります。
「免税事業者」と「課税事業者」の違い
インボイス制度を理解するうえで、免税事業者と課税事業者の違いも重要です。
課税事業者とは?
消費税の納税義務がある事業者を課税事業者といいます。
売上などに応じて消費税を計算し、原則として申告・納税を行います。
免税事業者とは?
一定の条件を満たす小規模事業者などについては、消費税の納税義務が免除される場合があります。
このような事業者を免税事業者といいます。
インボイス制度によって大きな影響を受けたのが、この免税事業者です。
なぜインボイス制度が小規模事業者に影響するのか?
例えば、免税事業者であるフリーランスが、課税事業者である会社に仕事を提供しているとします。
会社がそのフリーランスに11万円(税込)を支払った場合を考えてみましょう。
- 本体価格:100,000円
- 消費税相当額:10,000円
- 支払額:110,000円
取引先の会社が仕入税額控除を受けるためには、原則としてインボイスの保存などの要件を満たす必要があります。
ところが、相手がインボイスを発行できない免税事業者の場合、原則としてその仕入れについて仕入税額控除を受けることができません。
そのため、会社側から見ると、
「インボイスを発行できる事業者と取引した方が、仕入税額控除を受けやすい」
という状況が生まれました。
これが、インボイス制度が小規模事業者やフリーランスに大きな影響を与えた理由の一つです。
免税事業者はインボイス登録をしなければならないの?
必ず登録しなければならないわけではありません。
免税事業者がインボイス登録をするかどうかは、事業内容や取引先との関係などを考慮して判断することになります。
例えば、一般消費者を中心に仕事をしている事業者と、企業を相手に仕事をしている事業者では、インボイス制度の影響が異なる場合があります。
また、インボイス登録をすると、原則として消費税の納税義務が発生するため、単純に「登録すればよい」というものでもありません。
インボイス制度の最大のポイントは「仕入税額控除」
インボイス制度について難しく感じる場合は、次の一点を覚えておくと理解しやすくなります。
「インボイス制度は、仕入税額控除と深く関係する制度」
企業が商品やサービスを仕入れると、その際にも消費税を支払います。
その支払った消費税を売上時に受け取った消費税から差し引くのが仕入税額控除です。
インボイス制度では、その仕入税額控除を受けるための要件として、原則としてインボイスの保存などが必要になります。
2026年10月から何が変わる?
2026年10月は、インボイス制度を考えるうえで重要なタイミングです。
免税事業者など、適格請求書発行事業者以外の事業者からの仕入れについては、制度開始後の一定期間、仕入税額控除を一部認める経過措置が設けられています。
その控除割合が2026年10月1日から変わります。 期間 仕入税額控除できる割合 2023年10月1日~2026年9月30日 80% 2026年10月1日~2029年9月30日50% 2029年10月1日~2031年9月30日 30% 2031年10月1日以降 原則として控除不可
つまり、2026年10月1日からは、免税事業者などからの仕入れについて、これまで80%だった仕入税額控除の割合が50%になります。
そのため、2026年10月はインボイス制度における一つの大きな節目といえます。
インボイス制度の経過措置とは?
インボイス制度が突然すべて切り替わると、事業者への影響が大きくなります。
そこで、免税事業者などからの仕入れについて、一定期間は仕入税額控除を一部認める経過措置が設けられました。
この経過措置によって、制度開始直後から仕入税額控除が完全になくなるわけではありません。
ただし、控除できる割合は段階的に縮小していきます。
インボイス制度のメリット
消費税額を正確に把握しやすくなる
インボイスには、税率ごとの取引金額や消費税額などが記載されます。
そのため、取引に含まれる消費税額を確認しやすくなります。
仕入税額控除を適切に処理しやすくなる
インボイスを保存することで、仕入れにかかった消費税額を確認しやすくなります。
複数税率に対応しやすい
現在の日本では、標準税率10%と軽減税率8%が存在します。
インボイスでは税率ごとの金額や消費税額を明確にするため、複数税率の取引を管理しやすくなります。
インボイス制度のデメリット
小規模事業者の事務負担が増える
インボイスを発行するためには、登録や請求書の作成、保存、消費税の計算など、一定の事務作業が必要になります。
特に小規模事業者や個人事業主にとっては、事務負担が大きくなる可能性があります。
免税事業者が消費税を納めることになる場合がある
これまで免税事業者だった事業者がインボイス発行事業者になると、原則として消費税の納税義務が発生します。
そのため、事業者によっては税負担が増えることになります。
取引先との関係に影響する可能性がある
取引先が仕入税額控除を重視している場合、インボイスを発行できるかどうかが取引条件に影響する可能性があります。
ただし、取引条件については個々の契約や取引関係によって異なるため、一律に判断することはできません。
インボイス制度は「増税」なのか?
インボイス制度そのものは、消費税率を10%から11%などに引き上げる制度ではありません。
その意味では、消費税率を直接引き上げる制度ではありません。
一方で、これまで免税事業者だった事業者がインボイス登録をすると、原則として消費税の納税義務が発生します。
そのため、免税事業者にとっては、実質的な税負担が増える場合があります。
したがって、インボイス制度は、
「消費税率を引き上げる制度ではないが、免税事業者の一部に新たな消費税負担を生じさせる可能性がある制度」
と考えると分かりやすいでしょう。
「2割特例」とは?
インボイス制度への対応によって、免税事業者から課税事業者になった小規模事業者の負担を軽減するため、2割特例が設けられました。
一定の条件を満たす場合、納付税額を売上にかかる消費税額の2割とすることができる制度です。
ただし、2割特例には適用期間があります。
2026年9月30日までの日の属する課税期間が対象となるため、2026年10月以降については、適用できるかどうかを別途確認する必要があります。
2026年10月以降の「3割特例」とは?
2026年10月以降については、一定の個人事業者を対象とした3割特例が設けられています。
一定の要件を満たす場合、2026年・2027年・2028年の課税期間について、納付税額を売上にかかる消費税額の3割とすることができます。
ただし、適用条件や対象となる課税期間があるため、実際に利用する場合は国税庁の最新情報を確認することが重要です。
インボイス制度を図で理解すると
インボイス制度全体の流れを簡単にまとめると、次のようになります。
消費者
↓
商品・サービスを購入
↓
消費税を負担
↓
事業者
↓
売上時に消費税を受け取る
↓
仕入れ・経費でも消費税を支払う
↓
仕入税額控除
↓
売上にかかる消費税から仕入れにかかった消費税を控除
↓
消費税を納付
そして、仕入税額控除を適切に行うための重要な書類がインボイスです。
インボイス制度を一言で説明すると?
インボイス制度を一言で説明するなら、次のようになります。
インボイス制度とは、消費税の仕入税額控除を受けるために、売り手が「消費税をいくら受け取ったのか」を正確に記載した適格請求書(インボイス)を発行・保存する仕組みです。
そして、制度を理解するうえで特に重要なのは、
- インボイスを発行するには登録が必要
- 登録すると原則として課税事業者になる
- 仕入税額控除と深く関係している
- 免税事業者はインボイスを発行できない
- 免税事業者との取引には経過措置がある
- 2026年10月から経過措置の控除割合が80%から50%になる
という点です。
まとめ
インボイス制度は、単に「請求書の書き方が変わった制度」ではありません。
その本質は、消費税の仕入税額控除を適切に行うため、取引に含まれる消費税額を明確にする仕組みにあります。
特に重要なのが、免税事業者と課税事業者の関係です。
免税事業者はインボイスを発行できないため、取引先である課税事業者が仕入税額控除を受ける際に影響が生じます。
そのため、インボイス制度は、個人事業主やフリーランスだけでなく、それらの事業者と取引する企業にも関係する制度です。
また、2026年10月1日からは、免税事業者などからの仕入れについて、仕入税額控除の経過措置が80%から50%へと縮小されます。
今後さらに経過措置が縮小されるため、インボイス制度はこれからも多くの事業者に影響を与える重要な制度といえるでしょう。
インボイス制度を理解するときは、単に「インボイスを発行するかどうか」だけを見るのではなく、「誰が消費税を受け取り、誰が支払い、誰が仕入税額控除を受けるのか」という視点で考えると、仕組みがかなり分かりやすくなります。
関連記事
- 消費税減税で本当に景気は良くなるのか?メリット・デメリットをわかりやすく解説
- 高齢者医療費の自己負担見直しで社会保障費は削減できるのかを徹底解説
- 日本の年金制度は本当に破綻するのか?将来いくらもらえるのか徹底解説
- なぜ日本人の手取りは増えないのか?給料が上がっても豊かになれない本当の理由を徹底解説
コメント