住民税は、会社員や自営業者、パート・アルバイトなど、多くの人に関係する身近な税金です。
しかし、「住民税はいつから払うの?」「年収400万円ならいくらかかる?」「退職して収入がなくなっても払う必要があるの?」と疑問に感じる人も多いのではないでしょうか。
住民税は、原則として前年の所得を基に計算され、翌年度に納める仕組みになっています。そのため、給料が減ったのに住民税が高かったり、就職2年目に手取りが減ったりすることがあります。
この記事では、住民税の基本から、支払いが始まる時期、年収別の税額の目安、計算方法、所得税との違いまで、初心者にもわかりやすく解説します。
1. 住民税とは何か?
住民税とは、自分が住んでいる都道府県や市区町村に納める税金です。
国に納める所得税とは異なり、地域の行政サービスを支えるために使われます。
例えば、次のような公共サービスが住民税などによって支えられています。
- 学校や教育に関する行政サービス
- 道路や公園の整備・維持管理
- ごみの収集や処理
- 消防や救急に関するサービス
- 福祉や子育て支援
- 地域の保健・衛生サービス
これらのサービスは住民税だけで賄われているわけではありませんが、住民税は地域社会を支える重要な財源の一つです。
住民税には2つの種類がある
住民税は、主に次の2つから構成されています。
- 市町村民税・特別区民税:市区町村や東京23区に納める税金
- 道府県民税・都民税:都道府県に納める税金
例えば、北海道恵庭市に住んでいる人は、原則として市民税と道民税を負担します。東京都23区に住んでいる人は、特別区民税と都民税が該当します。
住民税は何に対して課税されるのか?
住民税には、主に「所得割」と「均等割」があります。
所得割
所得割は、前年の所得に応じて課税される部分です。
標準的な税率は、市区町村民税6%、都道府県民税4%の合計10%です。ただし、自治体独自の超過課税などにより異なる場合があります。
ここで注意したいのは、年収そのものに10%を掛けるわけではないという点です。給与所得控除や基礎控除、社会保険料控除などを差し引いた課税所得を基に計算します。
均等割
均等割は、一定の要件を満たす人に定額で課税される部分です。
2024年度以降の標準的な金額は、市区町村民税3,000円、都道府県民税1,000円です。さらに、国税である森林環境税1,000円が住民税とあわせて徴収されるため、標準的な合計額は年間5,000円となります。
ただし、自治体独自の超過課税などによって金額が異なる場合があります。また、所得が一定以下の人などは非課税になることがあります。
2. 住民税はいつから払うのか?
住民税は、原則として前年1月1日から12月31日までの所得を基に計算され、翌年度に支払います。
例えば、2026年に得た給料に対する住民税は、原則として2027年度の住民税となります。
| 時期 | 住民税の仕組み |
|---|---|
| 2026年1月〜12月 | この期間の所得が翌年度の住民税の計算対象になる |
| 2027年6月 | 会社員の場合、通常は新年度の住民税の天引きが始まる |
| 2027年6月〜2028年5月 | 給与から天引きされる場合、通常は12か月に分けて納める |
なぜ住民税は1年遅れて請求されるのか?
住民税は、前年の所得が確定した後、その所得や各種控除などを基に自治体が税額を計算する仕組みだからです。
例えば、2026年に年収400万円だった人は、その年の所得などを基に計算された住民税を、原則として2027年度に支払います。
一方、所得税は原則としてその年の所得に対して課税されます。会社員の場合、毎月の給与から源泉徴収され、年末調整などで精算されます。
この違いが、住民税をわかりにくくしている大きな理由です。
就職2年目に住民税が増えることがある
新卒で就職した人は、就職した最初の年に住民税がほとんどかからない場合があります。
これは、住民税が前年の所得を基に計算されるためです。前年に所得が少なければ、住民税が非課税になったり、負担が小さくなったりすることがあります。
しかし、就職した年に給与を受け取ると、その所得に基づく住民税が翌年度から発生する可能性があります。
就職2年目に手取りが減ったように感じるのは、住民税の天引きが始まることが一因です。
ただし、就職前にアルバイトなどで一定の所得があった場合は、就職した年でも住民税がかかることがあります。
3. 住民税はいくら払うのか?
住民税の金額は、年収だけで決まるわけではありません。
給与所得控除や基礎控除、社会保険料控除、扶養控除などを差し引いた後の課税所得を基に計算します。
住民税の計算方法
住民税の基本的な計算の流れは、次のとおりです。
- 給与収入から給与所得控除を差し引き、給与所得を計算する
- 給与所得などから各種所得控除を差し引き、課税所得を計算する
- 課税所得に所得割の税率を掛け、税額控除などを反映する
- 均等割や森林環境税などを加える
一般的な計算式は、次のようになります。
所得割=課税所得×約10%-税額控除
住民税などの合計=所得割+均等割+森林環境税
実際には、課税所得の端数処理や各種控除なども反映されます。
年収別の住民税の目安
会社員で給与収入以外の所得がなく、一般的な社会保険料を支払っている人を想定した概算は、次のとおりです。
| 年収 | 年間住民税の目安 | 月額換算 |
|---|---|---|
| 200万円 | 約5万〜7万円 | 約4,000〜6,000円 |
| 300万円 | 約11万〜13万円 | 約9,000〜11,000円 |
| 400万円 | 約17万〜20万円 | 約14,000〜17,000円 |
| 500万円 | 約24万〜27万円 | 約20,000〜23,000円 |
| 600万円 | 約31万〜35万円 | 約26,000〜29,000円 |
| 700万円 | 約39万〜44万円 | 約33,000〜37,000円 |
※金額はあくまで概算です。実際の住民税は、対象年度の税制、社会保険料、扶養家族、各種控除、自治体の税率などによって変わります。月額換算は年間税額を12で割った目安であり、普通徴収の実際の納付額とは異なります。
例えば、年収400万円の会社員なら、住民税が年間18万円前後になるケースがあります。月額に換算すると約15,000円です。
毎月の給料から住民税が差し引かれるため、手取り額を考える際は、所得税や社会保険料とあわせて確認することが大切です。
住民税が非課税になる年収はいくら?
住民税には、一定の所得以下であれば課税されない仕組みがあります。
ただし、非課税になる基準は、自治体や扶養家族の人数、本人の状況などによって異なります。
給与収入のみで扶養親族がいない単身者の場合、2026年度の住民税について、給与収入が年110万円以下なら住民税の所得割・均等割がともに非課税となる自治体の基準例があります。
ただし、全国一律にすべての人へ適用できる基準ではありません。扶養親族がいる場合や、障害者・未成年者・ひとり親・寡婦に該当する場合などは、別の非課税基準が適用されることがあります。
また、所得割は非課税でも均等割などが課税される場合があります。非課税基準を確認するときは、対象年度と居住自治体の情報を確認しましょう。
4. 住民税の支払い方法は2種類ある
住民税の納め方には、主に「特別徴収」と「普通徴収」の2種類があります。
特別徴収:給料から天引き
会社員などが対象となる一般的な支払い方法です。
- 毎月の給与から住民税が差し引かれる
- 通常、6月から翌年5月までの12か月間で納める
- 会社が本人に代わって自治体へ納付する
毎月の給与から差し引かれるため、自分で納付手続きをする必要は基本的にありません。
普通徴収:自分で納付
自営業者や、給与天引きの対象にならない人などが利用する方法です。
- 自治体から納税通知書が届く
- 納付書や口座振替などで納める
- 一般的には年4回に分けて納付する
納期限や利用できる納付方法は自治体によって異なります。実際の通知書で確認しましょう。
なお、会社員でも退職した場合などは、普通徴収に切り替わったり、退職時の給与から残額がまとめて徴収されたりすることがあります。
5. 会社を辞めても住民税を払わなければならないのか?
退職して収入がなくなっても、前年の所得に対する住民税の支払いは原則として残ります。
住民税は現在の収入ではなく、前年の所得を基に計算されるためです。
例えば、2026年3月に退職した場合、2025年の所得に基づく2026年度の住民税を支払う必要が生じることがあります。
さらに、2026年に退職するまで働いていた場合は、その年の所得に応じて2027年度の住民税も発生する可能性があります。
退職するときは、当面の生活費だけでなく、翌年度以降の住民税も考慮しておくことが大切です。
退職したときの住民税の支払い方法
- 一括徴収:条件によって、残っている住民税を最後の給与などからまとめて差し引く
- 普通徴収:自治体から届く納付書などで自分で支払う
- 特別徴収の継続:必要な手続きを行い、転職先の給与から天引きする
退職時期や会社の手続きによって取り扱いが異なります。退職後に納付書が届いた場合は、対象年度と徴収済みの金額を確認しましょう。
6. 住民税と所得税の違い
住民税と所得税は、どちらも所得に関係する税金ですが、仕組みが異なります。
| 比較項目 | 住民税 | 所得税 |
|---|---|---|
| 納める先 | 都道府県・市区町村 | 国 |
| 課税の基準 | 原則として前年の所得 | その年の所得 |
| 税率 | 所得割は標準的に合計10% | 課税所得に応じて5〜45% |
| 会社員の支払い | 通常、6月〜翌年5月に天引き | 毎月の給与などから源泉徴収 |
| 年末調整 | 原則として年末調整では精算しない | 年末調整で精算する場合が多い |
| 主な使い道 | 地域の行政サービス | 国の行政サービスなど |
所得税は、課税所得が大きくなるにつれて税率が上がる累進課税です。一方、住民税の所得割は、一般的には課税所得に対して標準税率10%で計算します。
ただし、住民税にも非課税基準や各種控除があり、すべての人が一律に10%を負担するわけではありません。
同じ年収でも住民税と所得税は違う
年収400万円の会社員の場合、所得税と住民税はそれぞれ別々に計算されます。
所得税はその年の所得に基づいて計算され、住民税は原則として前年の所得に基づき翌年度に課税されます。
そのため、昇給や転職によって給料が変わると、所得税と住民税で負担が変わるタイミングにも違いが生じます。
「今年は給料が減ったのに住民税が高い」という状況が起こるのも、この仕組みが理由の一つです。
7. 住民税を安くする方法はあるのか?
住民税は、正しく控除を適用することで負担を抑えられる場合があります。代表的な制度を紹介します。
社会保険料控除
健康保険料、厚生年金保険料、国民年金保険料など、対象となる社会保険料を支払った場合に適用される所得控除です。
会社員の場合、給与から天引きされている社会保険料は、通常、控除の計算に反映されます。
扶養控除・配偶者控除
一定の要件を満たす扶養親族がいる場合などには、扶養控除や配偶者控除を受けられることがあります。
扶養する人の年齢や所得、配偶者の収入などによって適用条件は異なります。
生命保険料控除
対象となる生命保険や個人年金保険などの保険料を支払っている場合、一定の限度額まで所得控除を受けられます。
所得税と住民税では控除額の計算方法が異なります。
iDeCo(個人型確定拠出年金)
iDeCoの掛金は、一定の条件の下で小規模企業共済等掛金控除の対象になります。
課税所得がある人の場合、掛金に応じて所得税や住民税の負担が軽くなる可能性があります。ただし、加入資格や掛金の上限などのルールがあります。
ふるさと納税
ふるさと納税は、自治体への寄附について、一定の上限内で所得税の還付や住民税の控除を受けられる制度です。
ただし、寄附した金額がそのまま減税されるわけではありません。原則として自己負担額2,000円があり、控除上限額も所得や家族構成などによって異なります。
控除を受けても、必ず住民税の負担がゼロになるわけではありません。
控除の種類によって、課税所得を減らすものと、算出された税額から直接差し引くものがあります。
8. 住民税の通知書はどこを見ればよい?
住民税の金額を正確に知りたい場合は、自治体から届く通知書を確認しましょう。
会社員の場合は、勤務先から配付される「住民税の特別徴収税額の決定通知書」などに、年間の税額や月ごとの徴収額が記載されています。
自分で納める人には、自治体から納税通知書が届きます。
特に確認したい項目は次の3つです。
- 年税額:その年度に納める住民税などの合計額
- 所得・控除の内訳:税額がどのように計算されたかを確認する情報
- 納付額・納期限:毎月の天引き額や、納付書で支払う金額・期限
税額に疑問がある場合は、通知書に記載された問い合わせ先や、住民登録のある自治体の住民税担当窓口に確認すると確実です。
9. 住民税についてよくある質問
住民税は何月から払うのですか?
会社員の場合、通常は毎年6月から翌年5月まで、給与から天引きされます。
自分で納める普通徴収の場合は、一般的に年4回に分けて納付します。
住民税は年収100万円を超えるとかかりますか?
一律ではありません。
2026年度は、給与収入のみの単身者について、年収110万円以下を住民税の非課税基準とする自治体の例があります。以前の年度では年収100万円が目安となる自治体が多くありました。
適用される基準は年度や自治体などによって異なるため、個別に確認しましょう。
住民税は給料の何%ですか?
所得割の標準税率は、一般的に課税所得の合計10%です。
ただし、給与収入そのものの10%ではありません。給与所得控除や各種所得控除などを差し引いた課税所得を基に計算し、均等割や森林環境税なども加味します。
無職になったら住民税を払わなくてもよいですか?
無職になっただけで、すでに決まっている住民税が免除されるわけではありません。
前年に所得があれば、現在収入がなくても住民税が発生することがあります。ただし、所得が一定以下の場合などは非課税になることがあります。
支払いが難しい場合は、放置せず、自治体の住民税担当窓口に早めに相談しましょう。
住民税はいつの住所で決まりますか?
原則として、その年度の1月1日現在の住所地で課税されます。
例えば、2027年1月1日に北海道恵庭市に住所があれば、原則として恵庭市で2027年度の住民税が課税されます。その後に別の自治体へ引っ越しても、通常はその年度の住民税の納付先は変わりません。
10. まとめ:住民税は「前年の所得」と「6月」がポイント
住民税は、私たちが暮らす地域の行政サービスを支えるための税金です。
この記事の重要なポイントを整理します。
- 住民税は、都道府県や市区町村に納める税金
- 原則として前年1月〜12月の所得を基に、翌年度に課税される
- 会社員は通常、6月から翌年5月まで給与から天引きされる
- 所得割の標準税率は合計10%だが、給与収入の10%を払うわけではない
- 所得や家族構成などによって、住民税が非課税になる場合がある
- 退職しても、前年の所得に対する住民税の支払いが残ることがある
- 各種控除を正しく適用することで、税負担を抑えられる場合がある
特に大切なのは、住民税は現在の給料ではなく、原則として前年の所得を基に決まるという点です。
給料が上がった翌年に住民税が増えたり、退職して収入がなくなった後に納税通知書が届いたりするのは、この仕組みによるものです。
住民税の仕組みを知っておけば、毎月の手取り額を正しく把握し、将来の生活費や貯蓄計画も立てやすくなります。
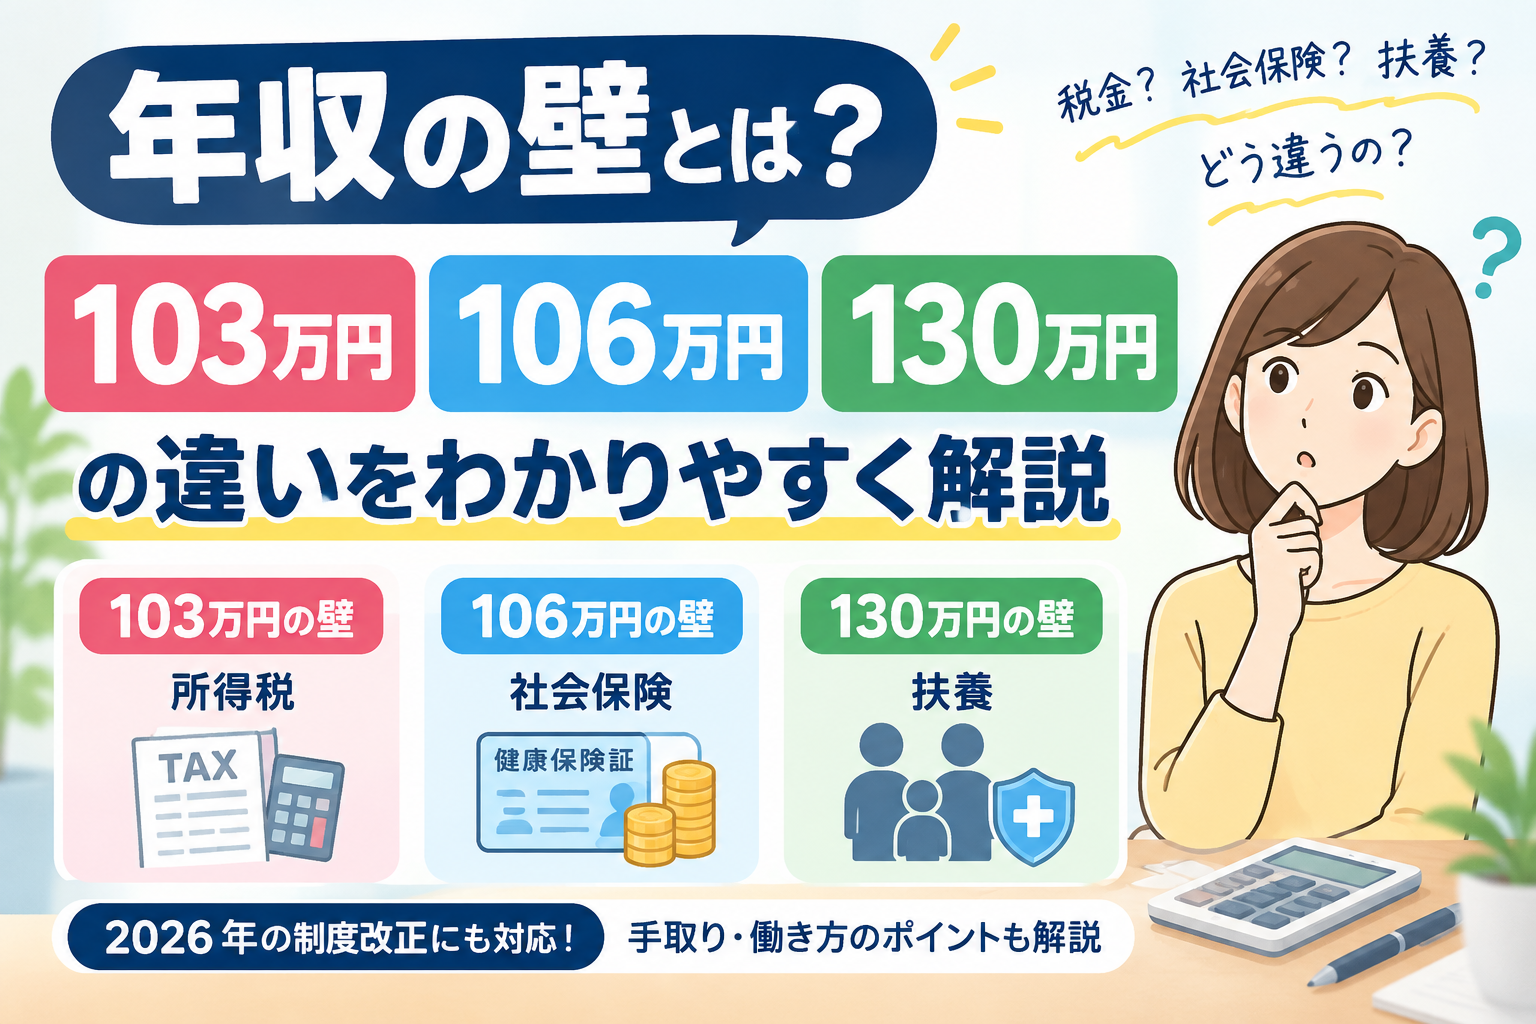
税金の仕組みを知ることは、家計を守るための第一歩です。所得税や社会保険料、年収の壁などとあわせて理解し、日々の暮らしに役立てていきましょう。
参考資料
※本記事は一般的な制度の解説です。実際の税額や非課税基準については、対象年度とお住まいの自治体の最新情報をご確認ください。
関連記事
- NISAだけで老後資金は足りる?2,000万円問題をシミュレーションで徹底解説
- 社会保険料はなぜ上がり続けるのか?手取りが減る本当の理由をわかりやすく解説
- ベーシックインカムは実現するのか?日本の未来を左右する制度を徹底解説
コメント