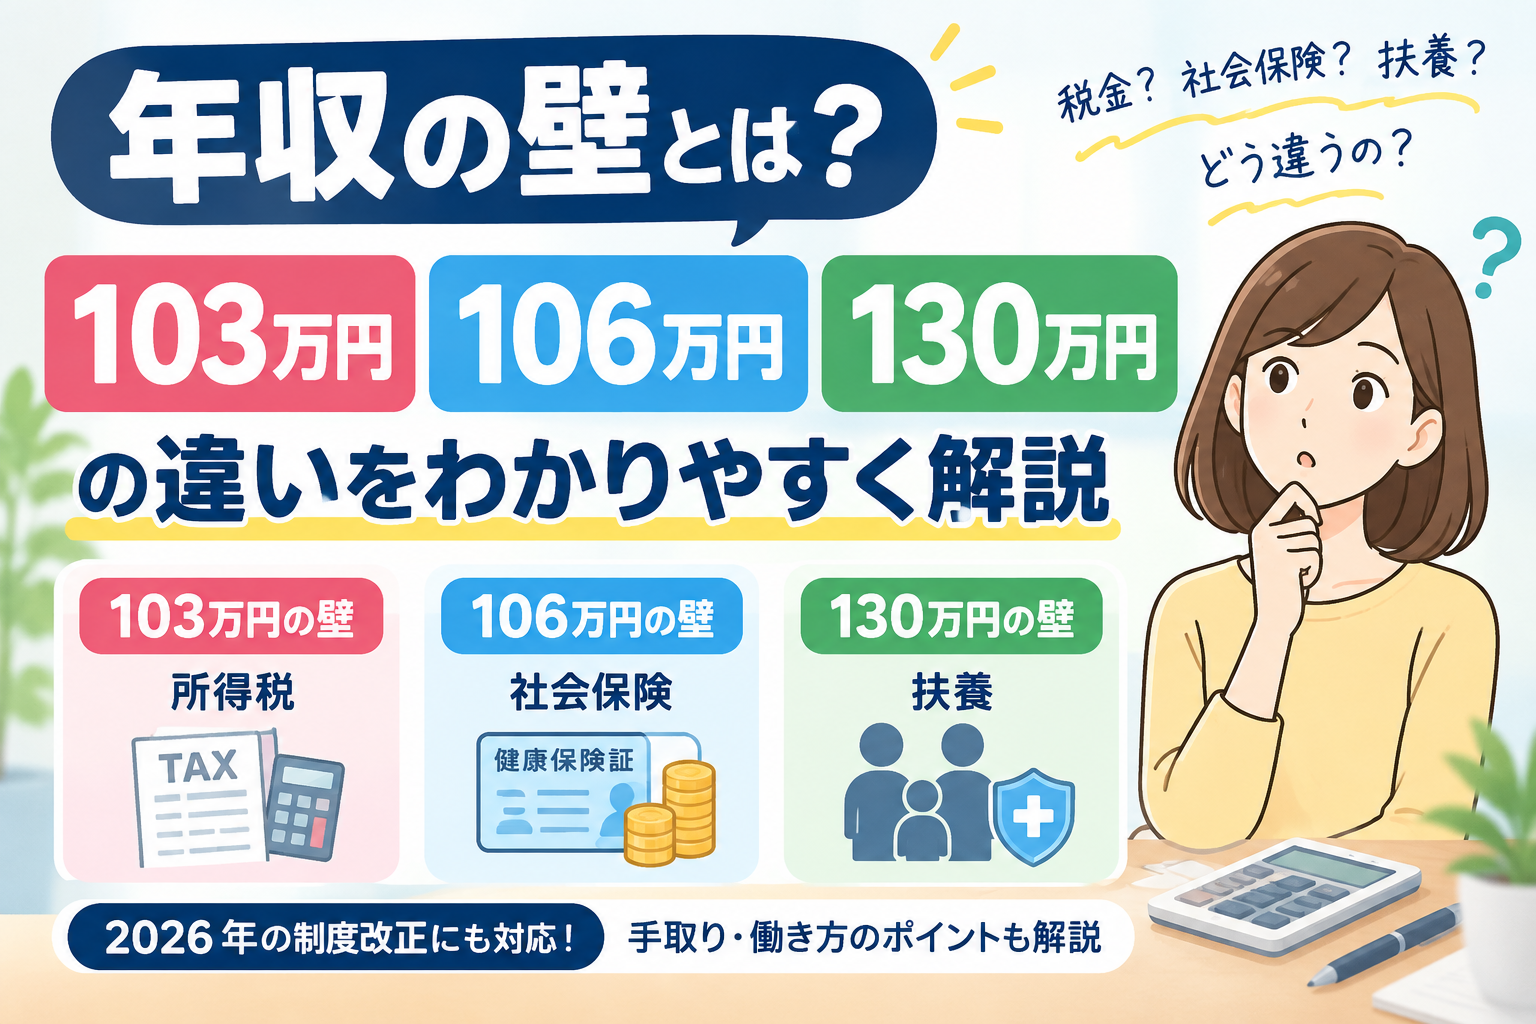
「年収の壁」とは何でしょうか?103万円・106万円・130万円という数字を聞いたことがあっても、それぞれ何が違うのか、年収が増えると手取りがどう変わるのか、よくわからない人も多いのではないでしょうか。
年収の壁は、所得税や社会保険料、家族の扶養に関係する重要な制度です。特に近年は税制改正や社会保険制度の見直しが進み、以前の知識だけでは正しく判断できない場合があります。
この記事では、年収の壁の基本から、103万円・106万円・130万円の違い、2026年の制度、手取りへの影響、働き方を考える際の注意点まで、初心者にもわかりやすく解説します。
年収の壁とは?
年収の壁とは、一定の年収を超えることで、税金や社会保険料の負担が増えたり、家族の扶養から外れたりする基準のことです。
例えば、配偶者の扶養に入りながらパートで働いている人が、収入を増やしたとします。給与が増えれば家計にとってプラスになりますが、社会保険料などの負担が新たに発生すると、手取り額が思ったほど増えない場合があります。
このような負担の変化を意識して、働く時間や収入を調整する人がいることから、「年収の壁」という言葉が広く使われています。
ただし、年収の壁を超えると必ず損をするわけではありません。税金と社会保険では制度が異なり、社会保険への加入には将来の年金や病気・出産時の保障が充実するメリットもあります。
103万円・106万円・130万円の違いを比較
まずは、それぞれの壁が何に関係するのか整理してみましょう。 年収の壁 主な制度 ポイント 103万円 所得税 以前の所得税の非課税ラインとして知られる基準 106万円 社会保険 一定の条件を満たす短時間労働者の加入基準の目安 130万円 社会保険の扶養 配偶者などの健康保険の扶養から外れる基準の目安
重要なのは、103万円は主に税金、106万円と130万円は主に社会保険に関係するという点です。
また、年収の壁をめぐる制度は改正されています。2026年は、従来の103万円という基準だけで所得税の有無を判断できないため、最新の制度を確認する必要があります。
103万円の壁とは?所得税の仕組み
なぜ103万円が基準として知られていたのか
103万円の壁は、長年、パートやアルバイトで働く人が所得税を負担し始める目安として知られてきました。
以前の制度では、給与収入だけの場合、給与所得控除55万円と基礎控除48万円を合計した103万円が、所得税の非課税ラインでした。
- 給与所得控除:55万円
- 基礎控除:48万円
- 合計:103万円
給与収入から給与所得控除などを差し引いて課税所得を計算するため、一定の条件のもとで年収103万円以下なら所得税がかからなかったのです。
2026年は103万円を超えても所得税がかからない場合がある
税制改正によって基礎控除や給与所得控除が見直され、所得税の非課税ラインは変化しています。
2026年分の所得税では、給与収入のみで他に所得がない人について、原則として年収178万円まで所得税がかからない仕組みとなっています。
そのため、2026年に働く人が「年収103万円を超えたら必ず所得税がかかる」と考えるのは正しくありません。
ただし、実際の税額は所得の種類や各種控除などによって異なります。また、住民税は所得税とは別の制度であり、非課税となる基準も同じではありません。
103万円を超えると扶養から外れるのか
103万円を超えたからといって、直ちに社会保険の扶養から外れるわけではありません。
本人の所得税、配偶者の配偶者控除・配偶者特別控除、健康保険の扶養認定は、それぞれ異なる制度です。
税金の扶養と社会保険の扶養を混同せず、別々に確認することが大切です。
106万円の壁とは?社会保険加入の仕組み
106万円は月額8万8,000円が目安
106万円の壁は、一定の条件を満たすパートやアルバイトが、勤務先の健康保険や厚生年金保険に加入することに関係する基準です。
106万円という数字は、月額8万8,000円を12か月分に換算した金額から来ています。
8万8,000円×12か月=105万6,000円
この約105万6,000円を、一般に「106万円の壁」と呼んでいます。
どのような人が社会保険の加入対象になるのか
従来の短時間労働者の社会保険加入制度では、主に次の条件が関係していました。
- 週の所定労働時間が20時間以上である
- 所定内賃金が月額8万8,000円以上である
- 一定規模以上の企業で働いている
- 2か月を超える雇用の見込みがある
- 学生ではないこと(例外あり)
実際の加入条件は、勤務先の適用状況や雇用契約などによって異なります。
2026年の制度変更に注意
2025年の年金制度改正法により、月額8万8,000円以上という賃金要件は撤廃されることになり、企業規模要件も段階的に縮小・撤廃される方針です。
そのため、2026年10月時点では、従来の「年収106万円」という金額だけで社会保険への加入の要否を判断しないことが重要です。施行状況や勤務先の加入条件を確認しましょう。
今後は、年収の金額だけでなく、週の所定労働時間や勤務先が適用対象かどうかが、より重要になっていきます。
社会保険に加入すると何が変わるのか
勤務先の社会保険に加入すると、健康保険料や厚生年金保険料などが給与から差し引かれます。そのため、額面の給与が増えても、手取り額の増加が小さくなる場合があります。
一方で、社会保険に加入することには、次のようなメリットもあります。
- 将来受け取る厚生年金が増える可能性がある
- 病気やけがで働けなくなった場合に傷病手当金の対象となることがある
- 出産のために仕事を休む場合に出産手当金の対象となることがある
保険料の負担だけでなく、保障の充実も含めて考えることが大切です。
130万円の壁とは?社会保険の扶養の仕組み
130万円を超えると扶養から外れる可能性がある
130万円の壁は、配偶者などの健康保険の扶養に入っている人にとって重要な基準です。
年収が130万円以上になると、原則として家族の健康保険の扶養から外れ、自分で社会保険に加入する必要が生じる可能性があります。
ただし、勤務先の社会保険の加入条件を満たす場合は、年収130万円未満でも扶養から外れることがあります。
扶養から外れた場合の負担
勤務先の社会保険に加入せず、家族の扶養から外れた場合には、一般的に次のような負担が発生します。
- 国民健康保険料
- 国民年金保険料(原則20歳以上60歳未満)
一方、勤務先の社会保険に加入する場合は、健康保険料や厚生年金保険料を給与から負担することになります。
どの制度に加入するかによって負担額や保障が異なるため、年収だけで手取りを判断することはできません。
130万円は1年間の実績だけで判断するのか
社会保険の扶養認定では、原則として今後の収入見込みが判断材料になります。税金のように、単純に1月から12月までの実際の収入だけで決まるわけではありません。
例えば、月収が継続して11万円の場合、年収換算では132万円になります。
11万円×12か月=132万円
今後も同程度の収入が見込まれる場合、扶養から外れる可能性があります。
ただし、2026年4月からは、労働契約の内容に基づく年間収入の見込みを用いた扶養認定の取扱いが適用されています。また、繁忙期の残業などによる一時的な収入増加については、一定の条件のもとで扶養を継続できる仕組みもあります。
実際の判断は、加入している健康保険組合や協会けんぽなどに確認しましょう。
年収の壁を超えると手取りはどう変わる?
年収の壁が問題になる大きな理由は、収入が増えても手取りが同じ割合で増えるとは限らないことです。
年収100万円の場合
給与収入のみで他に所得がない場合、所得税は原則としてかかりません。ただし、住民税や社会保険については別の基準で判断されます。
年収120万円の場合
2026年分の所得税については、給与収入のみで他に所得がない人なら、原則として所得税の非課税ライン内です。ただし、勤務先の社会保険加入条件に該当すれば、年収120万円でも保険料負担が発生する場合があります。
年収150万円の場合
社会保険の扶養から外れる可能性が高くなります。勤務先の社会保険に加入するか、国民健康保険・国民年金に加入するかなどによって、手取り額が変わります。
このように、年収だけで手取り額を判断することはできません。勤務時間、勤務先の条件、年齢、家族構成などを含めて考える必要があります。
年収の壁を超えると働き損になるのか
年収の壁を考えるとき、多くの人が気にするのが「少しだけ収入を増やすと、かえって損をするのではないか」という問題です。
短期的には手取りが減る場合がある
これまで配偶者の扶養に入っていた人が勤務先の社会保険に加入すると、健康保険料や厚生年金保険料の負担が発生します。
そのため、額面の収入が増えても、手取り額が一時的に減ったり、収入の増加ほど手取りが増えなかったりする場合があります。
長期的にはメリットもある
社会保険に加入すると、将来の厚生年金が増える可能性があり、病気や出産時の保障が充実する場合もあります。
さらに、働く時間を増やして年収を伸ばせば、保険料負担を上回る手取りの増加につながることもあります。
したがって、目先の手取りだけでなく、将来の年金、保障、家族全体の収入、働ける時間なども含めて判断することが大切です。
年収の壁を考えるときの注意点
配偶者の会社の家族手当・配偶者手当
会社によっては、配偶者の収入が一定額を超えると、家族手当や配偶者手当が支給されなくなる場合があります。
これは国の税制や社会保険制度とは別の、会社独自の制度です。本人の手取りだけでなく、配偶者の給与に含まれる手当の変化も確認しましょう。
学生や19歳以上23歳未満の家族は条件が異なる
学生のアルバイトなどでは、勤務先の社会保険加入条件や、親の税金の扶養に関する制度が異なる場合があります。
また、19歳以上23歳未満の親族については、健康保険の扶養認定における年間収入の基準が150万円未満となる特例があります。ただし、配偶者はこの特例の対象外です。
年齢や家族関係によって条件が変わるため、個別の制度を確認することが大切です。
勤務先の社会保険加入条件を確認する
同じ年収でも、勤務先の規模や所定労働時間などによって、社会保険の加入条件が異なる場合があります。
特に2026年は制度改正の時期に当たるため、過去の情報だけで判断せず、勤務先の人事・総務担当者、年金事務所、加入先の健康保険などに確認しましょう。
年収の壁に関するよくある質問
Q. 2026年は年収103万円を超えると所得税がかかりますか?
給与収入のみで他に所得がない人の場合、2026年分は原則として年収178万円まで所得税がかからない仕組みです。ただし、所得の種類や控除などによって異なる場合があります。
Q. 年収106万円を超えなければ社会保険に加入しなくてもよいですか?
必ずしもそうではありません。勤務先や労働時間などの加入条件に該当すれば、106万円未満でも加入することがあります。2026年の制度変更も踏まえ、最新の加入条件を確認してください。
Q. 年収130万円を超えると必ず手取りが減りますか?
必ず減るとは限りません。ただし、扶養から外れて社会保険料などの負担が発生すると、年収の増加に比べて手取りの増加が小さくなる場合があります。
Q. 扶養内で働きたい場合、何を確認すればよいですか?
まず勤務先の社会保険加入条件を確認しましょう。そのうえで、配偶者の健康保険の扶養認定基準、税金の扶養、会社独自の家族手当の条件を確認することが大切です。
まとめ:年収の壁は税金と社会保険を分けて考えよう
年収の壁は、単に「いくらまで働けばよいか」という問題ではありません。税金と社会保険では基準が異なり、制度改正によって基準も変化しています。
- 103万円の壁:以前の所得税の非課税ラインとして知られる基準。2026年分は、給与収入のみの場合、原則178万円まで所得税がかからない仕組みです。
- 106万円の壁:一定の条件を満たす短時間労働者の社会保険加入に関係する基準。2026年は制度変更に注意が必要です。
- 130万円の壁:家族の社会保険の扶養から外れるかどうかに関係する基準。今後の収入見込みなどが判断材料になります。
年収を抑えるべきか、それとも働く時間を増やすべきかは、本人の収入だけでなく、社会保険料、家族の手当、将来の年金や保障も含めて判断することが大切です。
年収の壁を正しく理解し、自分や家族に合った働き方を選びましょう。
参考資料
※本記事は2026年10月時点の制度をもとに解説しています。制度の施行状況や個別の条件によって適用が異なる場合があります。実際の税額や社会保険の加入・扶養認定については、国税庁、年金事務所、加入先の健康保険などで最新情報をご確認ください。
コメント